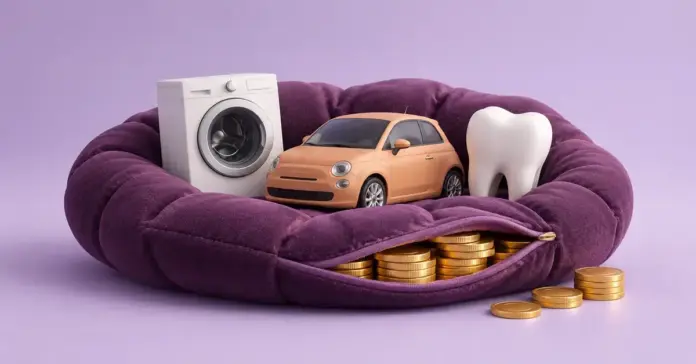


Talouspuskuri on säästöpotti, jonka avulla selviät yllättävistä menoista ilman velkaa. Pesukoneen hajoaminen, hammaslääkärilasku, auton korjaus tai yllättävä työttömyysjakso eivät kaada taloutta, jos sivussa on riittävä varakassa. Tässä oppaassa käydään läpi, mikä on riittävä talouspuskuri eri elämäntilanteissa, mihin se kannattaa säilyttää ja miten sen rakentaa vaiheittain – myös silloin, kun rahaa jää säästöön vain vähän kerrallaan.
Tärkeimmät kohdat
- Mikä: talouspuskuri eli varakassa on helposti nostettava rahasumma yllättäviä menoja ja tulokatkoja varten.
- Koko: yleinen nyrkkisääntö on 3–6 kuukauden pakolliset menot; yksin asuvalle voi riittää 1–3 kuukautta, yrittäjälle 6–12.
- Paikka: erillinen säästötili, jolta nostot onnistuvat heti – ei osakkeita tai pitkää määräaikaistalletusta.
- Turva: talletukset on suojattu 100 000 euroon asti tallettajaa ja pankkia kohden.
- Aloitus: aseta pieni välitavoite, automatisoi tilisiirto palkkapäivänä ja täydennä puskuri käytön jälkeen.
Mikä talouspuskuri on?
Talouspuskuri tarkoittaa helposti käytettävissä olevaa rahasummaa, joka on varattu nimenomaan yllättäviä menoja ja tulojen katkoksia varten. Sitä kutsutaan myös varakassaksi, puskurirahastoksi tai hätävaraksi. Puskuri ei ole sijoitus, jolla tavoitellaan tuottoa, vaan turvaverkko: sen tärkein tehtävä on olla nostettavissa nopeasti silloin, kun sitä tarvitaan.
Puskuri eroaa pitkän aikavälin säästämisestä juuri saatavuuden takia. Eläkettä tai asunnon käsirahaa varten säästettävät varat voidaan sitoa osakkeisiin tai rahastoihin, koska rahaa ei tarvita heti. Puskuriraha sen sijaan pidetään tilillä, jolta sen saa käyttöön saman tien. Käytännössä monella suomalaisella puskuri koostuu useasta palikasta: tilisäästöistä, käteiskassasta ja joskus myös helposti myytävistä sijoituksista.
Miksi talouspuskuria kannattaa pitää?
Talouspuskuri estää yllättävää menoa muuttumasta velaksi. Ilman puskuria pieni vastoinkäyminen hoidetaan usein luottokortilla, pikavipillä tai kulutusluotolla, jolloin sadan euron ongelma kasvaa korkojen myötä isommaksi. Takuusäätiön mukaan ilman puskuria jopa yksittäisen laskun maksamatta jääminen voi johtaa maksuhäiriömerkintään, jos asiasta ei ehditä sopia velkojan kanssa.
Puskuri tuo myös henkistä turvaa. Kun tiedät selviäväsi yllättävistä menoista, taloudellinen stressi vähenee ja arkiset päätökset helpottuvat. Tämä korostuu epävarmassa taloustilanteessa: Danske Bankin Taloudellinen mielenrauha 2026 -tutkimuksen mukaan suomalaiset ovat Pohjoismaiden pessimistisin kansa oman taloutensa suhteen, ja noin joka viides kantaa huolta päivittäismenoistaan selviämisestä. Puskuri on konkreettinen keino lieventää juuri tätä huolta.
Varakassa antaa lisäksi liikkumavaraa. Kun yllättävää menoa ei tarvitse kattaa myymällä sijoituksia huonoon aikaan tai ottamalla kallista lainaa, pitkän aikavälin säästöt saavat olla rauhassa ja kasvaa. Jos mietit, kannattaako rahat pitää tilillä vai sijoittaa, aiheeseen pääsee syvemmälle jutussa sijoittamisen kulttuurista Suomessa.
Kuinka suuri riittävä talouspuskuri on?
Yleisin nyrkkisääntö on, että riittävä talouspuskuri kattaa noin 3–6 kuukauden menot. Yhtä kaikille sopivaa euromäärää ei ole, koska sopiva koko riippuu tuloista, menoista, perhetilanteesta ja työn vakaudesta. Puskurin kokoa voi hahmottaa kahdella tavalla: kuukausimenojen kautta (kuinka monen kuukauden pakolliset menot katetaan) tai nettotulojen kautta (kuinka monen kuukauden palkkaa summa vastaa).
Suomalaispankkien suositukset vaihtelevat maltillisesti. Nordea suosittelee säästötilille noin kahden kuukauden nettotulojen suuruista varakassaa. Danske Bankin asiantuntijat pitävät ihanteena kolmen–neljän kuukauden tuloja tai menoja vastaavaa summaa, mutta huomauttavat sen olevan paljon suhteessa monen suomalaisen todelliseen tilanteeseen – siksi he kehottavat aloittamaan vaikka yhden kuukauden puskurista. Olennaista on, että summa on realistinen omaan arkeen nähden.
Vertailu
| Tilanne tai lähde | Suositeltu puskuri | Peruste |
|---|---|---|
| Yksin asuva, vakaa työ | 1–3 kk menot | Pienet kiinteät menot ja säännöllinen tulo |
| Lapsiperhe | 3–6 kk menot | Vastuu useammasta, menot harvemmin joustavia |
| Yrittäjä tai pätkätyöläinen | 6–12 kk menot | Tulot vaihtelevat, katkoksia voi tulla |
| Nordean suositus | n. 2 kk nettotulot | Varakassa säästötilillä yllätyksiä varten |
| Danske Bank (ihanne) | 3–4 kk tulot tai menot | Aloitus yhdestä kuukaudesta, jos tavoite iso |
| Yleinen nyrkkisääntö | 3–6 kk menot | Laajasti käytetty perustaso |
Puskurin koko eri elämäntilanteissa
Yksin asuvalle, jolla on vakaa työ ja pienet kiinteät menot, jo 1–3 kuukauden menot voi olla riittävä puskuri. Lapsiperheessä vastuuta on useammasta ihmisestä ja menot ovat harvemmin joustavia, joten tavoitteeksi kannattaa asettaa lähempänä 3–6 kuukautta. Yrittäjällä tai pätkätöitä tekevällä tulot vaihtelevat, jolloin suurempi, jopa 6–12 kuukauden puskuri on perusteltu. Lapsiperheiden säästämiseen pääsee kiinni jutussa miten lapsiperhe säästää 20 000 euroa.
Puskurin kokoa määrittäessä kannattaa laskea nimenomaan pakolliset menot: asuminen, ruoka, vakuutukset, liikkuminen, lainanhoito ja välttämättömät sopimukset. Harrastuksia ja viihdettä ei tarvitse laskea mukaan, koska niistä voi hätätilanteessa tinkiä. Tämä pitää tavoitesumman realistisena eikä turhan isona.
Mihin talouspuskuri kannattaa säilyttää?
Talouspuskuri kannattaa pitää paikassa, josta sen saa käyttöön nopeasti ja ilman riskiä pääoman menettämisestä. Käytännössä tämä tarkoittaa pankkitiliä, ei osakkeita tai rahastoja, joiden arvo voi olla alhaalla juuri silloin kun rahaa tarvitaan. Puskurin kohdalla nopea saatavuus on tärkeämpää kuin korkein mahdollinen tuotto.
Säästötili, määräaikaistili vai käyttötili?
Käyttötilillä kannattaa pitää vain päivittäiseen kulutukseen tarvittava raha. Varsinainen puskuri sopii parhaiten erilliselle säästötilille, jolta nostot onnistuvat milloin tahansa. Näin raha on erillään arjen kulutuksesta mutta silti heti käytettävissä. Osan puskurista, jota ei todennäköisesti tarvita vuosiin, voi sijoittaa määräaikaistilille hieman paremmalla korolla – mutta tällöin rahat ovat sidottuina sovituksi ajaksi, joten koko puskuria ei kannata lukita.
Tilillä pidettävää rahaa nakertaa inflaatio: jos korko jää inflaatiota matalammaksi, rahan ostovoima heikkenee ajan myötä. Puskurin kohdalla tämä on hyväksyttävä kompromissi, koska turva ja saatavuus ovat tärkeämpiä kuin tuotto. Kannattaa silti kilpailuttaa säästötilin korko, sillä erot pankkien välillä voivat olla merkittäviä. Pankkisäästämisen perusteisiin voit tutustua sivulla pankkisäästäminen, ja laajemmin siitä, miksi suomalaisten rahat jäävät tileille, kertoo juttu säästämisestä tilille.
Onko puskuri turvassa pankissa?
Suomalaisissa talletuspankeissa olevat talletukset kuuluvat talletussuojan piiriin. Suojan enimmäismäärä on 100 000 euroa tallettajaa ja pankkia kohden, ja järjestelmää hoitaa Rahoitusvakausvirasto. Suoja kattaa tavalliset pankkitilit, määräaikaistalletukset ja ASP-tilit, mutta ei osakkeita tai rahastosijoituksia. Tavallisen kokoinen talouspuskuri on siis pankissa turvattu, ja korvausraja koskee jokaista tallettajaa erikseen myös yhteistilillä.
Näin rakennat talouspuskurin vaiheittain
Talouspuskurin rakentaminen alkaa oman talouden tuntemisesta. Kun tiedät, paljonko rahaa tulee ja menee, osaat asettaa realistisen tavoitteen ja löytää säästövaran. Alla oleva eteneminen toimii, vaikka säästöön jäisi aluksi vain muutama kymmenen euroa kuukaudessa.
- Laske pakolliset kuukausimenot. Käy läpi tiliote ja laske asuminen, ruoka, vakuutukset, liikkuminen ja lainanhoito. Tämä summa kertaa 3–6 on alustava tavoitteesi.
- Aseta välitavoite. Koko puskuri voi tuntua isolta, joten tavoittele ensin esimerkiksi 1 000 euron tai yhden kuukauden menojen puskuria. Välitavoite motivoi, kun se saavutetaan nopeasti.
- Automatisoi säästäminen. Tee tilisiirto palkkapäivänä erilliselle säästötilille ennen kuin raha ehtii kulua. Käsittele säästöä kuin mitä tahansa laskua.
- Hyödynnä budjettisääntö. Monelle sopii 50/30/20-sääntö, jossa nettotuloista noin 50 % menee välttämättömiin menoihin, 30 % haluihin ja 20 % säästöihin ja velkojen lyhentämiseen. Säännöstä voi joustaa oman tilanteen mukaan.
- Ohjaa kertyvät lisärahat puskuriin. Veronpalautukset, lahjarahat ja ylimääräiset tulot nopeuttavat tavoitteen saavuttamista.
- Täydennä puskuri käytön jälkeen. Kun jouduit käyttämään puskuria, palauta se seuraavaksi säästökohteeksi, jotta turva palautuu.
Pienikin alku kannattaa: säännöllinen, automaattinen säästäminen kerryttää puskuria huomaamatta. Lisää konkreettisia keinoja löydät jutusta oletko säästänyt pahan päivän varalle.
Talouspuskuri vai velan lyhentäminen ensin?
Jos sinulla on kallista kulutusvelkaa, kannattaa yleensä rakentaa ensin pieni turvapuskuri ja keskittyä sen jälkeen velan lyhentämiseen. Pieni puskuri (esimerkiksi 1 000 euroa tai yhden kuukauden menot) estää uuden velan ottamisen seuraavan yllätyksen kohdatessa. Sen jälkeen ylimääräinen raha kannattaa ohjata korkeakorkoisimman velan lyhentämiseen, koska kulutusluoton korko on käytännössä aina suurempi kuin säästötilin tuotto.
Vasta kun kalliit velat on maksettu, puskurin voi kasvattaa täyteen 3–6 kuukauden kokoonsa ja aloittaa pitkän aikavälin sijoittamisen. Jos velkojen korot painavat, vinkkejä niiden alentamiseen antaa opas kulutusluottojen korkojen alentamisesta, ja taustaa luotoista löytyy jutusta kulutusluotoista Suomessa.
Yleisimmät virheet talouspuskurin kanssa
Yleisin virhe on jättää puskuri kokonaan rakentamatta. Takuusäätiön teettämän selvityksen mukaan merkittävä osa suomalaisista ei ole varautunut yllättäviin menoihin lainkaan, ja myös vuoden 2019 LähiTapiolan kyselyssä noin joka kolmas kertoi, ettei varaudu mitenkään. Muita tavallisia sudenkuoppia:
- Puskuri on väärässä paikassa. Jos raha on sidottu osakkeisiin tai pitkään määräaikaistalletukseen, sitä ei välttämättä saa käyttöön silloin kun sitä kipeimmin tarvitaan.
- Puskuri ja käyttöraha ovat samalla tilillä. Kun puskuri on sekoittunut arkirahaan, se kuluu huomaamatta eikä todellista turvaa synny.
- Tavoite on epärealistisen suuri. Liian iso tavoite lannistaa. Parempi aloittaa pienestä välitavoitteesta ja kasvattaa summaa vähitellen.
- Puskuria ei täydennetä käytön jälkeen. Kertaalleen käytetty puskuri jää helposti vajaaksi, jolloin seuraava yllätys osuu suojaamattomaan talouteen.
- Korkoa ei kilpailuteta. Raha makaa nollakorkoisella tilillä, vaikka säästötilien korot ja ehdot eroavat selvästi pankeittain.
Suomalaiset ja talouspuskuri
Suomalaiset rakentavat taloutensa turvan tyypillisesti useasta osasta: tilisäästöistä, käteiskassasta, luottokortista ja sijoituksista. Vuoden 2019 LähiTapiola Henkiyhtiön kyselyssä yli puolet runsaasta tuhannesta vastaajasta kertoi varautuneensa yllättäviin menoihin, ja monella oli keskimäärin kaksi erillistä puskuria. Lapsiperheissä puskureita oli keskimäärin kolme, mikä kertoo suuremmasta varautumistarpeesta.
Samassa kyselyssä kolmannes piti riittävänä kuuden kuukauden menoja vastaavaa summaa ja joka kuudes yhden kuukauden menoja. Puolella kahden puskurin talouksista runko muodostui tilisäästöistä, ja mielikuvista poiketen toinen osa kerättiin hieman useammin sijoituksista kuin käteiskassasta. Sijoituksia oli suhteellisesti eniten 25–34-vuotiailla. Luvut ovat vuodelta 2019, mutta peruskuva on pysynyt: säästötili on yhä suomalaisten yleisin paikka varakassalle. Tuoreempaa tietoa suomalaisten säästämisestä kokoaa Finanssialan vuosittainen Säästäminen ja luotonkäyttö -tutkimus.
Vastuuvapauslauseke
Tämä artikkeli on yleistä tietoa talouspuskurista eikä henkilökohtaista talous- tai sijoitusneuvontaa. Sopiva puskurin koko ja säilytyspaikka riippuvat omasta tilanteestasi. Korot, ehdot ja talletussuojan yksityiskohdat voivat muuttua, joten tarkista ajantasaiset tiedot pankistasi tai viranomaiselta ennen päätöksiä. Jos talous on kriisissä tai velat kasvavat hallitsemattomasti, apua saa maksutta: valtion oikeusaputoimistojen talous- ja velkaneuvonnasta sekä Takuusäätiön maksuttomasta Velkalinjasta (0800 9 8009). Kuluttaja-asioissa neuvoo Kilpailu- ja kuluttajavirasto.
Lähteet
Usein kysytyt kysymykset (FAQ)
Kuinka suuri talouspuskurin pitäisi olla?
Yleinen suositus on noin 3–6 kuukauden pakolliset menot. Yksin asuvalle vakaassa työssä voi riittää 1–3 kuukautta, lapsiperheelle ja yrittäjälle kannattaa tavoitella enemmän. Jos summa tuntuu isolta, aloita yhden kuukauden menojen tai esimerkiksi 1 000 euron välitavoitteesta.
Mihin talouspuskuri kannattaa laittaa?
Puskuri kannattaa pitää erillisellä säästötilillä, jolta sen saa käyttöön heti. Käyttötilille jätetään vain arjen kulutusraha. Osan voi laittaa määräaikaistilille paremmalla korolla, mutta koko puskuria ei kannata sitoa, koska rahan on oltava nopeasti nostettavissa.
Kannattaako puskuri sijoittaa osakkeisiin tai rahastoihin?
Varsinaista puskuria ei kannata sijoittaa, koska sijoitusten arvo voi olla alhaalla juuri silloin kun rahaa tarvitaan. Sijoittaminen sopii pitkän aikavälin varoille sen jälkeen, kun puskuri ja mahdolliset kalliit velat ovat kunnossa.
Pitäisikö maksaa velat pois vai säästää puskuri ensin?
Yleensä kannattaa rakentaa ensin pieni turvapuskuri ja keskittyä sitten kalliin kulutusvelan lyhentämiseen, koska luoton korko on käytännössä aina säästötilin tuottoa suurempi. Täyden puskurin voi kasvattaa, kun kalliit velat on maksettu.
Onko tilillä oleva puskuri turvassa, jos pankki kaatuu?
Kyllä. Suomalaisissa talletuspankeissa talletukset on suojattu talletussuojalla 100 000 euroon asti tallettajaa ja pankkia kohden. Suoja kattaa tavalliset tilit, määräaikaistalletukset ja ASP-tilit, joten tavallisen kokoinen talouspuskuri on turvattu.