

Mobiilimaksaminen tarkoittaa ostoksen maksamista puhelimella, älykellolla tai muulla mobiililaitteella fyysisen kortin tai käteisen sijaan. Suomessa etenkin nuoret ovat omaksuneet tavan nopeasti: jo vuonna 2019 seitsemän kymmenestä alle 35-vuotiaasta kertoi pärjäävänsä ilman käteistä. Tämä artikkeli kokoaa yhteen, mitä mobiilimaksaminen on, miten se käytännössä toimii, mitä maksutapoja Suomessa on nyt tarjolla ja mihin suuntaan maksaminen on muutaman viime vuoden aikana kehittynyt.
Pikafaktat
- Lähimaksu on suosituin maksutapa kaupan kassalla Suomessa (Suomen Pankki).
- Vain noin 7 % suomalaisista käyttää käteistä säännöllisesti päivittäisasioinnissa.
- MobilePayllä on yli 3 miljoonaa käyttäjää Suomessa (elokuu 2026); nimi vaihtuu Vippsiksi 12.1.2027.
- OP:n Pivo-sovellus poistui käytöstä 4.9.2024.
- Siirto uudistui kesäkuussa 2026 ja toimii suoraan OP:n ja Nordean mobiilipankeissa.
- Kortin lähimaksun yläraja ilman PIN-koodia on 50 euroa; Single Tap -ominaisuudella voi vahvistaa suurempiakin ostoksia.
Mitä mobiilimaksaminen tarkoittaa?
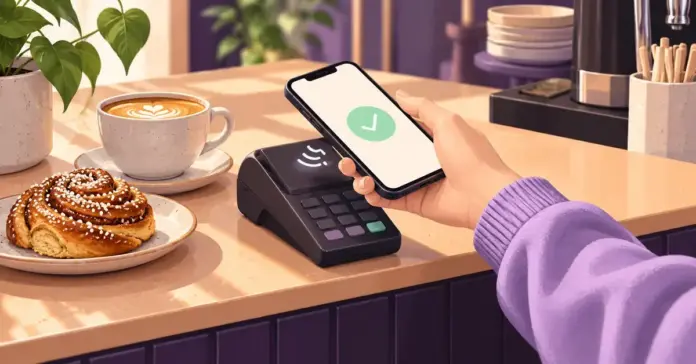
Mobiilimaksaminen tarkoittaa, että pankki- tai luottokorttisi tiedot tallennetaan turvallisesti puhelimen tai älykellon sovellukseen, ja maksu tapahtuu laitteella ilman erillistä korttia. Sateenvarjokäsitteen alle mahtuu useita eri tapoja: kaupan kassalla maksaminen puhelimella, rahan siirtäminen kaverille puhelinnumerolla sekä ostosten maksaminen verkkokaupassa.
Tekniikan ytimessä on NFC eli lähiluku (englanniksi Near Field Communication). Se on hyvin lyhyen matkan langaton tiedonsiirto, jonka ansiosta puhelin ja maksupääte tunnistavat toisensa, kun ne tuodaan muutaman senttimetrin etäisyydelle. Sama tekniikka on myös pankkikorttien lähimaksussa.
Miten mobiilimaksu toimii kaupan kassalla?
Kassalla mobiilimaksu on yleensä muutaman sekunnin toimenpide. Perusvaiheet ovat samat lähes kaikissa sovelluksissa:
- Herätä puhelin ja avaa maksusovellus tai -toiminto (monessa laitteessa riittää laitteen tuplanäppäily).
- Tunnistaudu sormenjäljellä, kasvoilla tai laitteen PIN-koodilla.
- Vie puhelin maksupäätteen lähelle, kunnes pääte hyväksyy maksun.
Turvallisuuden kannalta tärkeä yksityiskohta on tokenointi: todellista korttinumeroa ei lähetetä kauppiaalle, vaan sen tilalle luodaan laitekohtainen, salattu korvausnumero (token). Näin kortin oikeat tiedot eivät päädy maksupäätteelle tai verkkokauppaan.
Mitä OP:n kysely kertoi nuorten maksutavoista?
Nuorten vahva suhde mobiilimaksamiseen näkyi jo OP:n vuonna 2019 teettämässä kyselyssä, johon vastasi verkossa 600 iältään 18–35-vuotiasta suomalaista. Tutkimuksen toteutti Crowst. Luvut kuvaavat tuon ajankohdan tilannetta, mutta ne ennakoivat hyvin myöhempää kehitystä:
- 72 % vastaajista kertoi käyttävänsä mobiilimaksamista.
- 71 % arvioi pärjäävänsä jo tuolloin ilman käteistä.
- 61 % maksoi kassalla tyypillisimmin pankkikortin lähimaksulla.
- Vain 4 % kertoi maksavansa käteisellä.
Nuoret arvostivat mobiilimaksamisessa ennen kaikkea sen helppoutta, nopeutta ja turvallisuutta. OP:n tileistä, maksamisesta ja taloudenhallinnasta tuolloin vastannut johtaja Masa Peura arvioi kyselyn yhteydessä, että mobiilin aikakaudella kasvaneille nuorille uusien maksutapojen omaksuminen on luontevaa ja että maksamisen tavat monipuolistuvat nopeasti. Sama suunta on jatkunut: kyselyssä toivottu ajatus kaiken maksamisen kokoamisesta yhteen sovellukseen on osin toteutunut pankkien omissa mobiilisovelluksissa.
Kuinka paljon käteistä Suomessa enää käytetään?
Käteisen rooli päivittäisessä maksamisessa on pienentynyt selvästi. Suomen Pankin tilastojen mukaan vain noin seitsemän prosenttia suomalaisista käyttää käteistä säännöllisesti päivittäisasioinnissaan, ja lähimaksusta on tullut yleisin maksutapa kaupan kassalla. Suomalaiset tekivät lähimaksuja pelkästään vuoden 2025 viimeisellä neljänneksellä yhteensä noin 8,9 miljardin euron edestä – noin neljänneksen enemmän kuin vuotta aiemmin.
Lähimaksun yleistymistä on vauhdittanut se, että maksun yläraja ilman PIN-koodia nostettiin 50 euroon. Tätä suuremmatkin ostokset onnistuvat lähimaksuna niin sanotulla Single Tap -ominaisuudella, jossa maksu vahvistetaan samalla laitteella. Suuntaus on sama riippumatta siitä, täpätäänkö kassalla kortilla vai puhelimella, sillä lähimaksu on noussut Suomen yleisimmäksi kortin käyttötavaksi. Käteisen saatavuutta pidetään Suomessa silti edelleen tärkeänä, ja viranomaiset ja finanssiala seuraavat sen asemaa aktiivisesti.
Mitä Pivolle tapahtui?
OP:n Pivo oli pitkään yksi tunnetuimmista suomalaisista mobiilimaksusovelluksista, mutta se ei ole enää käytettävissä. OP lopetti Pivon pysyvästi 4. syyskuuta 2024. Yhtiön perustelujen mukaan vain yhdessä maassa toimivan, yhden palveluntarjoajan lompakon kehittäminen kannattavaksi oli käynyt vaikeaksi kansainvälisen kilpailun kiristyessä.
Jos etsit tietoa Pivosta, olennaista on tietää, että sen toiminnot löytyvät nykyään muualta: OP ohjasi asiakkaat omaan OP-mobiili-sovellukseensa, ja puhelinnumerolla maksaminen hoituu Siirto-toiminnon kautta. Myös Pivon digitaalinen opiskelijakortti ja muut lisäpalvelut päättyivät sovelluksen sulkemisen yhteydessä. Vanhoihin Pivo-latauslinkkeihin tai sovelluskauppojen sivuihin ei siis kannata enää luottaa.
Mitä mobiilimaksutapoja Suomessa on nyt tarjolla?
Pivon poistuttua suomalaisten käytössä on yhä useita vakiintuneita mobiilimaksuvaihtoehtoja. Alla oleva taulukko kokoaa yleisimmät maksutavat ja niiden erot.
Vertailu
| Maksutapa | Mikä se on | Käyttö kassalla | Lisätietoa |
|---|---|---|---|
| MobilePay (tuleva Vipps) | Mobiililompakko kaveri- ja verkkomaksuihin | Kyllä, lähimaksuna puhelimella | Yli 3 milj. käyttäjää; nimi vaihtuu Vippsiksi 2027 |
| Siirto | Puhelinnumerolla maksaminen pankkien omissa sovelluksissa | Verkkokaupoissa ja kavereiden kesken | Toimii OP:n ja Nordean mobiilipankeissa |
| Apple Pay | Applen maksupalvelu iPhonelle ja Apple Watchille | Kyllä, NFC-lähimaksu | Vaatii tuetun kortin ja Apple-laitteen |
| Google Wallet | Googlen maksupalvelu Android-laitteille | Kyllä, NFC-lähimaksu | Vaatii tuetun kortin ja Android-puhelimen |
| Pankkikortin lähimaksu | Kortti tai puhelimeen lisätty kortti | Kyllä, yleisin maksutapa | Yläraja ilman PIN-koodia 50 € |
| Pankkien mobiilisovellukset | OP-mobiili, Nordean mobiilipankki, S-mobiili ym. | Vaihtelee sovelluksittain | Maksut, tilisiirrot ja taloudenhallinta |
MobilePay (tuleva Vipps)
MobilePay on Suomen käytetyin mobiililompakko: elokuussa 2026 sillä kerrottiin olevan yli kolme miljoonaa käyttäjää Suomessa. Sovelluksella voi siirtää rahaa kavereiden kesken puhelinnumerolla, maksaa verkkokaupoissa ja maksaa myös kaupan kassalla lähimaksuna. Aiemmin palveluun tuli esimerkiksi mahdollisuus antaa rahaa lahjaksi. Sovelluksen nimi vaihtuu Suomessa Vippsiksi 12. tammikuuta 2027, jolloin se käyttää samaa nimeä kuin Pohjoismaissa muutenkin; toiminnot säilyvät nimenvaihdoksessa ennallaan.
Siirto
Siirto on kotimainen, puhelinnumeroon perustuva pikamaksutapa, joka toimii suoraan pankkien omissa mobiilisovelluksissa ilman erillistä sovellusta. OP ja Nordea ottivat palvelun omistukseensa ja Siirrosta tuli itsenäinen yhtiö alkuvuonna 2025. Kesäkuussa 2026 palvelu uudistui ja kokosi yhteen kolme toimintoa: reaaliaikaiset kaverimaksut puhelinnumerolla, laskujen vastaanoton suoraan verkkopankkiin sekä maksamisen verkkokaupoissa. Pankin omaa mobiilipankkia käyttävä voi siis maksaa kaverille ilman uuden sovelluksen asentamista.
Apple Pay ja Google Wallet
Apple Pay (iPhone ja Apple Watch) sekä Google Wallet (Android-laitteet) ovat laitevalmistajien omia maksupalveluita. Ne toimivat kassalla NFC-lähimaksuna, kun tuettu pankki- tai luottokortti on lisätty laitteeseen. Niiden etuna on, että maksaminen onnistuu samalla laitteella kuin muukin arki, ilman erillistä pankkisovellusta. Osa suomalaisista on ottanut ne käyttöön, mutta moni maksaa silti kassalla edelleen kortilla – yhtenä syynä on ollut esimerkiksi kanta-asiakaspisteiden kertyminen.
Lähimaksu ja pankkien omat sovellukset
Yleisin mobiili- ja korttimaksamisen muoto on edelleen lähimaksu, joko fyysisellä kortilla tai puhelimeen lisätyllä kortilla. Lisäksi lähes jokaisella pankilla on oma sovelluksensa, kuten OP-mobiili, Nordean mobiilipankki tai uudistunut S-mobiili. Niissä yhdistyvät maksut, tilisiirrot ja usein myös oman talouden seuranta. Taustalla vaikuttaa EU:n maksupalveludirektiivi (PSD2), joka on muuttanut maksamisen ja pankkiasioinnin pelisääntöjä.
Onko mobiilimaksaminen turvallista?
Mobiilimaksaminen on yleensä vähintään yhtä turvallista kuin kortilla maksaminen, ja monin tavoin turvallisempaa. Maksu vahvistetaan laitteella sormenjäljellä, kasvoilla tai PIN-koodilla, joten pelkkä puhelimen katoaminen ei riitä väärinkäytökseen. Tokenoinnin ansiosta korttinumerosi ei myöskään välity kauppiaalle.
Riskit liittyvät enemmän käyttäjän omaan huolellisuuteen kuin itse tekniikkaan. Turvallisuutta parantavat seuraavat perusasiat:
- Pidä puhelimen käyttöjärjestelmä ja sovellukset päivitettyinä.
- Käytä näytönlukitusta ja biometristä tunnistusta (sormenjälki tai kasvot).
- Lataa maksusovellukset vain virallisista sovelluskaupoista.
- Älä koskaan luovuta pankkitunnuksiasi tai vahvistuskoodeja puhelimitse tai viestillä – pankki ei niitä kysy.
- Ota käyttöön mahdollisuus jäädyttää kortti tai sulkea sovellus etänä, jos laite katoaa.
Yleisimmät virheet mobiilimaksamisessa
Vaikka mobiilimaksaminen on helppoa, muutama tyypillinen erehdys toistuu. Niiden tunteminen säästää harmilta:
- Luottaminen vanhentuneeseen sovellukseen. Esimerkiksi Pivo ei ole enää toiminnassa, joten vanhoja ohjeita ja latauslinkkejä kannattaa karttaa.
- Vain yhden maksutavan varassa oleminen. Jos puhelimen akku loppuu tai verkko pätkii, kannattaa olla myös fyysinen kortti tai pieni määrä käteistä mukana.
- Automaattisten korotusten ja maksujen seuraamatta jättäminen. Sovelluksen maksuhistoriaa on hyvä tarkistaa säännöllisesti.
- Heikko näytönlukitus. Ilman biometriaa tai PIN-koodia maksaminen on tarpeettoman altista väärinkäytöksille.
- Huijausviesteihin reagoiminen. Maksusovelluksiin liittyvät tietojenkalasteluviestit ovat yleisiä; aitoja pyyntöjä pankki ei lähetä linkkeinä.
Kenelle mobiilimaksaminen sopii ja miten pääset alkuun?
Mobiilimaksaminen sopii lähes kaikille, joilla on älypuhelin ja pankki- tai luottokortti. Erityisen kätevää se on arjessa, jossa lompakkoa ei halua kantaa mukana, sekä kavereiden kesken kulujen jakamisessa. Käteistä tai korttia kannattaa silti pitää varalla tilanteisiin, joissa laite ei toimi.
Alkuun pääset muutamalla askeleella:
- Valitse sinulle sopiva tapa: oman pankkisi mobiilisovellus, MobilePay tai laitteesi oma Apple Pay tai Google Wallet.
- Lataa sovellus virallisesta sovelluskaupasta ja tunnistaudu pankkitunnuksilla.
- Lisää maksukortti sovellukseen ohjeiden mukaan.
- Ota käyttöön biometrinen tunnistus ja kokeile maksua ensin pienellä ostoksella.
Kun maksaminen on sujuvaa, samat sovellukset auttavat usein myös oman rahankäytön hahmottamisessa. Maksutapahtumien seuraaminen on luonteva osa sujuvaa taloudenhallintaa, joka helpottaa budjetissa pysymistä.
Lähteet
- Pivo – Pivo poistuu käytöstä 4.9.2024
- MTV Uutiset – Pivo lopettaa toimintansa
- Verkkouutiset – Lähimaksu suosituin kortin käyttötapa (Suomen Pankki)
- STT Info – MobilePayn nimeksi Vipps
- Nordea – Siirto uudistuu (8.6.2026)
- OP – Siirto-maksulla on nyt yli miljoona käyttäjää
- Finanssiala – Katsaus käteistilanteeseen (5/2025)
Usein kysytyt kysymykset (UKK)
Mitä mobiilimaksaminen tarkoittaa?
Mobiilimaksaminen tarkoittaa ostoksen maksamista puhelimella, älykellolla tai muulla mobiililaitteella kortin tai käteisen sijaan. Kortti tallennetaan turvallisesti sovellukseen, ja maksu tapahtuu kassalla lähiluvulla (NFC) tai verkossa sovelluksen kautta.
Toimiiko Pivo vielä?
Ei. OP lopetti Pivo-sovelluksen pysyvästi 4. syyskuuta 2024. Aiemmat Pivon toiminnot löytyvät nykyään OP-mobiilista, ja puhelinnumerolla maksaminen hoituu Siirto-toiminnolla.
Mikä on Suomen suosituin mobiilimaksusovellus?
Käytetyin mobiililompakko on MobilePay, jolla kerrottiin elokuussa 2026 olevan yli kolme miljoonaa käyttäjää Suomessa. Sovelluksen nimi vaihtuu Vippsiksi 12. tammikuuta 2027. Lisäksi lähes jokaisella pankilla on oma mobiilisovelluksensa.
Onko mobiilimaksaminen turvallista?
Kyllä, yleensä vähintään yhtä turvallista kuin korttimaksaminen. Maksu vahvistetaan sormenjäljellä, kasvoilla tai PIN-koodilla, ja tokenoinnin ansiosta korttinumero ei välity kauppiaalle. Suurin riski on huijausviestit, joihin ei pidä reagoida.
Voiko Suomessa pärjätä kokonaan ilman käteistä?
Useimmissa arjen tilanteissa kyllä, sillä lähimaksu on noussut yleisimmäksi maksutavaksi ja vain noin seitsemän prosenttia suomalaisista käyttää käteistä säännöllisesti. Pientä käteisvaraa kannattaa silti pitää tilanteisiin, joissa maksupääte tai puhelin ei toimi.