

Suomalaisilla on pankkitileillään enemmän rahaa kuin koskaan aiemmin, vaikka tilille jätetyn rahan tuotto on edelleen vaatimaton. Kotitaloudet ovat vuosien ajan ohjanneet säästönsä ennen kaikkea tavallisille käyttö- ja säästötileille sen sijaan, että raha kasvaisi korkoa rahastoissa tai osakkeissa. Ilmiötä on kutsuttu talletusten ja sijoitusten jatkuvasti leveneväksi ”krokotiilin kidaksi”. Tässä artikkelissa käymme läpi, mitä tilisäästäminen käytännössä tarkoittaa, kuinka paljon suomalaisilla on rahaa tileillä, miksi tili on niin suosittu ja miten säästämisen voi tasapainottaa sijoittamisen kanssa. Luvut on päivitetty tuoreimpiin Tilastokeskuksen, Suomen Pankin ja Euroclearin tilastoihin.
Tärkeimmät kohdat
- Kotitalouksien talletuskanta oli marraskuun 2025 lopussa noin 115,7 miljardia euroa – ennätyksellisen suuri summa (Suomen Pankki).
- Noin 61 % talletuksista oli tavallisilla, heti nostettavissa olevilla tileillä.
- Talletusten keskikorko oli 0,80 %, eli tuotto jää usein inflaatiota pienemmäksi.
- Säästämisaste oli vuonna 2025 noin 4,1 %, ja se nousi hetkellisesti 7,3 prosenttiin toisella vuosineljänneksellä (Tilastokeskus).
- Osakesäästötilien määrä kasvoi vuoden 2024 lopun ~392 000:sta vuoden 2025 lopun lähes 450 000:een (Euroclear Finland).
- Tili sopii hätävaralle ja lyhyelle aikavälille; pitkäaikaissäästö kasvaa yleensä paremmin hajautetusti sijoittaen.
Mitä säästäminen tilille tarkoittaa?
Tilisäästäminen tarkoittaa rahan kerryttämistä pankkitilille sen sijaan, että raha sijoitettaisiin esimerkiksi rahastoihin tai osakkeisiin. Käytännössä kyse on siitä, että osa palkasta tai muista tuloista jää kuukausittain tilille eikä mene kulutukseen. Säästö voi olla tavallisella käyttötilillä, erillisellä säästötilillä tai määräaikaistalletuksessa, jossa raha on sidottu sovituksi ajaksi tiettyä korkoa vastaan.
Tilille säästämisen etu on sen yksinkertaisuus ja turvallisuus. Talletukset suomalaisissa pankeissa kuuluvat talletussuojan piiriin, joka korvaa tallettajalle enintään 100 000 euroa pankkia kohden, jos pankki joutuu maksukyvyttömäksi. Raha on myös heti käytettävissä: sen saa nostettua tai siirrettyä milloin tahansa ilman, että arvo heittelee markkinoiden mukaan. Juuri tämä ennustettavuus erottaa tilisäästämisen sijoittamisesta, jossa pääoman arvo voi sekä nousta että laskea.
Kuinka paljon suomalaisilla on rahaa tileillä?
Suomalaisten kotitalouksien talletuskanta oli marraskuun 2025 lopussa noin 115,7 miljardia euroa, mikä on nimellisesti kaikkien aikojen suurin summa. Luvun ilmoittaa Suomen Pankki, joka seuraa kotitalouksien talletuksia kuukausittain. Suurin osa tästä rahasta makaa niin sanotuilla yön yli -talletuksilla eli tavallisilla käyttö- ja säästötileillä, joilta raha on nostettavissa koska tahansa: niitä oli noin 70,7 miljardia euroa eli noin 61 prosenttia kaikista talletuksista.
Tilille jätetyn rahan tuotto on silti ohut. Kotitalouksien talletuskannan keskikorko oli marraskuun 2025 lopussa 0,80 prosenttia, eli selvästi alle inflaation pitkän aikavälin tavoitetason. Valtaosa tavallisten käyttötilien rahasta ei kerrytä käytännössä lainkaan korkoa. Rahaa siis kertyy tileille, mutta se ei juuri kasva.
Mikä on säästämisaste ja miten se on kehittynyt?
Säästämisaste kertoo, kuinka suuren osan käytettävissä olevista tuloistaan kotitaloudet jättävät kuluttamatta. Jos säästämisaste on positiivinen, kotitaloudet säästävät; jos se on negatiivinen, ne kuluttavat enemmän kuin tienaavat esimerkiksi säästöjä purkamalla tai velkaa ottamalla. Tilastokeskus laskee säästämisasteen osana kansantalouden tilinpitoa.
Tilastokeskuksen mukaan kotitalouksien säästämisaste oli koko vuonna 2025 noin 4,1 prosenttia, kun se edellisvuonna 2024 oli noin 3,9 prosenttia. Vuoden 2025 aikana vaihtelu oli suurta: toisella vuosineljänneksellä (huhti–kesäkuu) säästämisaste nousi kausitasoitettuna 7,3 prosenttiin, mikä oli vuoden korkein lukema, kun taas loppuvuotta kohti se painui takaisin muutamaan prosenttiin. Suunta on ollut nouseva sen jälkeen, kun säästämisaste oli inflaatiopiikin aikana painunut jopa negatiiviseksi. Kun ostovoima on alkanut elpyä, kotitaloudet ovat ohjanneet osan lisätuloistaan säästöön kulutuksen sijaan.
Miksi suomalaiset suosivat tiliä sijoittamisen sijaan?
Suomalaiset suosivat tiliä ennen kaikkea sen helppouden, turvallisuuden ja rahan nopean saatavuuden vuoksi. LähiTapiolan kaltaisten toimijoiden teettämissä kyselyissä tilisäästäjät ovat toistuvasti perustelleet valintaansa sillä, että rahat ovat tililtä heti nostettavissa. Syyt tilisäästämisen suosioon ovat kuitenkin osin myös psykologisia ja historiallisia.
Turvallisuus ja rahan saatavuus
Tili tuntuu turvalliselta, koska sen saldo ei heilu markkinoiden mukana. Moni arvostaa sitä, että säästöön laitettu euro on huomenna yhä euron arvoinen ja että sen saa käyttöön ilman myyntitoimeksiantoja tai odotusaikoja. Tämä on aito etu etenkin lyhyen aikavälin säästämisessä ja hätävaran eli talouspuskurin kerryttämisessä.
Finanssikriisin jättämä varovaisuus
Vuosien 2008–2009 finanssikriisi näyttää olleen vedenjakaja suomalaisten sijoituskäyttäytymisessä. Sitä ennen säästöt jakautuivat tasaisemmin sekä talletuksiin että rahastoihin, mutta kriisin aiheuttama paniikki ajoi monet myymään rahastonsa alhaisilla hinnoilla ja siirtämään rahat talletuksiin. LähiTapiolan varainhoidon pääekonomisti Hannu Nummiaro on arvioinut, että kriisi jätti pysyviä pelkotiloja, jotka edelleen jumittavat osan säästäjistä tileille.
Sijoitusosaamisen ja -rohkeuden puute
Monelle sijoittaminen tuntuu vaikealta tai riskialttiilta, vaikka siitä puhutaan paljon. Puhe ja teot eivät aina kohtaa: vaikka kiinnostus sijoittamista kohtaan on kasvanut, iso osa uudesta säästöstä valuu silti tilille. Tämä selittyy osittain talousosaamisen ja -rohkeuden puutteella sekä sillä, ettei säästämiselle ole asetettu selkeää tavoitetta tai aikajännettä.
Talletusten ja sijoitusten kasvava ero – ”krokotiilin kita”
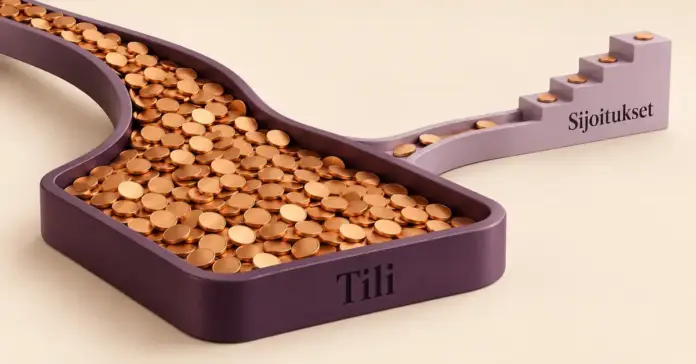
Talletusten ja sijoitusten välinen ero on kasvanut pitkällä aikavälillä, vaikka sijoittaminen on samaan aikaan yleistynyt. Suomen Pankin tilastojen mukaan kotitaloudet ohjaavat selvästi enemmän rahaa talletuksiin kuin rahastoihin. Vuonna 2025 kotitaloudet tekivät uusia rahastosijoituksia noin 3,0 miljardin euron edestä, kun talletuskanta samaan aikaan pysytteli ennätystasolla yli 115 miljardissa eurossa.
Nummiaron käyttämä kuva ”krokotiilin kidasta” viittaa juuri tähän: kun talletusten ja rahastosijoitusten määrää kuvataan samassa kuvaajassa, viivat loittonevat toisistaan kuin auki ammottava kita. Kyse ei ole siitä, etteikö suomalaisilla jäisi rahaa säästöön – raha vain löytää tiensä sijoituksiin verrattain heikosti. Osakesijoittaminen on kuitenkin yleistynyt: osakesäästötilien määrä kasvoi vuoden 2024 lopun noin 392 000:sta vuoden 2025 lopun lähes 450 000:een Euroclear Finlandin tilastojen mukaan. Suunta on siis hitaasti muuttumassa, vaikka tili pitää yhä pintansa.
Tilisäästäminen vs. rahastot vs. osakkeet
Tili, rahasto ja osake eroavat toisistaan ennen kaikkea tuotto-odotuksen, riskin ja aikajänteen suhteen. Mikään niistä ei ole yksiselitteisesti ”paras”, vaan sopiva valinta riippuu säästämisen tavoitteesta ja siitä, milloin rahaa tarvitaan. Alla oleva vertailu tiivistää keskeiset erot.
Vertailu
| Säästö-/sijoitusmuoto | Tuotto-odotus | Riski ja arvonvaihtelu | Rahan saatavuus | Kenelle sopii |
|---|---|---|---|---|
| Käyttö-/säästötili | Matala (esim. 0–1 %) | Ei arvonvaihtelua, talletussuoja 100 000 € | Heti nostettavissa | Hätävara ja lyhyt aikaväli |
| Määräaikaistalletus | Matala–kohtalainen, sidottu korko | Ei arvonvaihtelua, talletussuoja | Sidottu sovituksi ajaksi | Tietyn ajan säilytettävä raha |
| Rahasto (esim. indeksirahasto) | Kohtalainen–korkea pitkällä aikavälillä | Keskitaso, hajautettu | Myytävissä muutamassa päivässä | Usean vuoden säästäminen |
| Osakkeet / osakesäästötili | Korkein pitkällä aikavälillä | Korkea, voimakas vaihtelu | Myytävissä pörssipäivinä | Pitkäjänteinen sijoittaja |
Tilisäästäminen
Tili sopii parhaiten lyhyen aikavälin säästämiseen ja hätävaran säilyttämiseen. Pääoma ei heilu, raha on heti käytettävissä ja talletussuoja turvaa sen 100 000 euroon asti. Haittapuoli on matala tuotto: kun korko jää selvästi inflaatiota pienemmäksi, rahan ostovoima rapautuu hitaasti. Lisää aiheesta löydät sivulta pankkisäästäminen.
Rahastosäästäminen
Rahasto hajauttaa sijoituksen automaattisesti useaan kohteeseen, mikä pienentää yksittäisen sijoituksen riskiä. Edullinen indeksirahasto seuraa markkinoiden kehitystä pienin kuluin, ja säästämisen voi aloittaa pienellä kuukausisummalla. Arvo voi kuitenkin laskea lyhyellä aikavälillä, joten rahastosäästäminen sopii parhaiten usean vuoden tähtäimelle. Tutustu tarkemmin rahastosäästämiseen.
Osakesäästäminen ja osakesäästötili
Osakkeisiin sijoittaminen tarjoaa korkeimman tuotto-odotuksen, mutta myös suurimman riskin ja arvonvaihtelun. Osakesäästötilillä voi käydä kauppaa suomalaisilla ja ulkomaisilla osakkeilla ja siirtää tuotot uudelleen sijoitettavaksi ilman, että myynnistä menee heti veroa – vero maksetaan vasta, kun rahaa nostaa tililtä. Lue lisää osakesäästämisestä ja vertaa vaihtoehtoja artikkelissa rahastot vai osakkeet.
Inflaatio ja korot – mitä tilille jätetty raha oikeasti tuottaa?
Tilille jätetyn rahan todellinen tuotto riippuu siitä, kuinka paljon koron ja inflaation ero on. Jos tilin korko on esimerkiksi 0,8 prosenttia ja inflaatio 2 prosenttia, rahan ostovoima pienenee reaalisesti noin 1,2 prosenttia vuodessa, vaikka euromäärä tilillä pysyisi samana. Pienikin vuotuinen ostovoiman menetys kertautuu vuosien mittaan.
Korkotaso on muuttunut viime vuosina voimakkaasti. Vielä 2010-luvun lopulla elettiin ultramatalien korkojen aikaa, jolloin talletuksille ei käytännössä saanut lainkaan tuottoa. Inflaation kiihdyttyä Euroopan keskuspankki (EKP) nosti korkoja nopeasti vuosina 2022–2023, minkä jälkeen se on kääntynyt laskusuuntaan: EKP laski talletuskorkonsa 11.6.2025 alkaen 2,00 prosenttiin ja piti sen ennallaan loppuvuoden. Parhaista määräaikaistalletuksista ja kilpailutetuista säästötileistä voi näin ollen saada aiempaa paremman koron, mutta tavallisten käyttötilien korko on yhä lähellä nollaa. Kannattaakin tarkistaa, millaista korkoa omalle säästölle todella maksetaan.
Kenelle tilisäästäminen sopii?
Tilisäästäminen sopii erityisesti lyhyen aikavälin tarpeisiin ja turvaksi yllättäviä menoja vastaan. Nyrkkisääntönä pidetään, että 2–6 kuukauden menoja vastaava hätävara kannattaa pitää helposti saatavilla tilillä, koska sen arvo ei saa heilua silloin, kun rahaa äkisti tarvitaan. Myös lähivuosina häämöttäviä hankintoja – kuten käsirahaa asuntoa varten lyhyellä aikajänteellä – varten tili on perusteltu valinta.
Sen sijaan kaiken säästön pitäminen tilillä pitkään ei yleensä ole järkevää, koska silloin inflaatio syö tuoton. Pitkän aikavälin varallisuuden kasvattamiseen tili on tehoton väline verrattuna hajautettuun sijoittamiseen. Käytännössä toimivin ratkaisu on useimmille yhdistelmä: riittävä puskuri tilillä ja sen ylittävä osuus tuottavammissa kohteissa aikajänteen ja oman riskinsietokyvyn mukaan.
Yleisimmät virheet säästämisessä
Tavallisin virhe on jättää koko säästö tilille ilman tavoitetta tai aikajännettä. Ilman selkeää päämäärää raha jää helposti tuottamattomalle tilille ”varmuuden vuoksi”, vaikka osa siitä voisi kasvaa korkoa. Muita toistuvia sudenkuoppia ovat:
- Puskurin ja pitkäaikaissäästön sekoittaminen. Hätävara kuuluu tilille, mutta sen ylittävää pitkäaikaissäästöä ei kannata säilyttää samalla logiikalla.
- Tilin koron tarkistamatta jättäminen. Moni ei tiedä, maksaako oma tili korkoa lainkaan. Säästötilien ja määräaikaistalletusten kilpailuttaminen voi tuoda selvästi paremman tuoton.
- Sijoittamisen lykkääminen ”sopivampaan hetkeen”. Markkinoiden ajoittaminen on vaikeaa, ja pitkällä aikavälillä aika markkinoilla on tärkeämpää kuin täydellinen ajoitus.
- Hajauttamisen laiminlyönti. Yksittäiseen osakkeeseen tai kohteeseen keskittyminen kasvattaa riskiä tarpeettomasti.
- Säästämisen epäsäännöllisyys. Satunnainen säästäminen tuottaa heikommin kuin automatisoitu, kuukausittain toistuva säästö.
Näin pääset alkuun tasapainoisessa säästämisessä
Tasapainoinen säästäminen alkaa tavoitteen ja aikajänteen määrittelystä. Mieti ensin, mihin ja milloin rahaa tarvitaan, ja jaa säästö sen mukaan lyhyen ja pitkän aikavälin koreihin. Alla on yksinkertainen aloitusjärjestys:
- Kerää ensin 2–6 kuukauden menoja vastaava hätävara tilille.
- Kilpailuta säästötili tai määräaikaistalletus, jotta tilillä oleva raha saa edes jonkin koron.
- Aloita säännöllinen kuukausisäästäminen edulliseen rahastoon, kun puskuri on kunnossa.
- Harkitse osakesäästötiliä, jos haluat sijoittaa suoraan osakkeisiin pitkällä aikavälillä.
- Tarkista jako kerran vuodessa ja säädä sitä elämäntilanteen mukaan.
Jos sijoittaminen tuntuu vieraalta, liikkeelle kannattaa lähteä pienellä summalla. Käytännön vinkkejä löydät artikkelista näin aloitat sijoittamisen pienelläkin summalla.
Vastuuvapauslauseke
Tämä artikkeli on laadittu yleiseksi tiedoksi säästämisestä ja sijoittamisesta, eikä se ole sijoitus-, vero- tai talousneuvontaa. Sijoittamiseen liittyy aina riski, ja sijoitusten arvo voi sekä nousta että laskea. Historiallinen tuotto ei ole tae tulevasta. Luvut perustuvat artikkelin kirjoitushetkellä saatavilla olleisiin virallisiin tilastoihin ja voivat muuttua. Tee omat päätöksesi oman tilanteesi ja tarvittaessa asiantuntijan kanssa. Sijoituspalveluiden valvonnasta ja sijoittajansuojasta vastaa Suomessa Finanssivalvonta, ja talousvaikeuksissa maksutonta apua saa esimerkiksi Takuusäätiöstä.
Lähteet
Usein kysytyt kysymykset (FAQ)
Kuinka paljon suomalaisilla on rahaa pankkitileillä?
Kotitalouksien talletuskanta oli Suomen Pankin mukaan marraskuun 2025 lopussa noin 115,7 miljardia euroa, mikä on nimellisesti kaikkien aikojen suurin summa. Siitä noin 61 prosenttia oli tavallisilla, heti nostettavissa olevilla tileillä.
Miksi suomalaiset säästävät mieluummin tilille kuin sijoittavat?
Yleisimmät syyt ovat rahan nopea saatavuus, kokemus turvallisuudesta ja pääoman arvon vakaus. Taustalla vaikuttavat myös finanssikriisin jättämä varovaisuus sekä sijoitusosaamisen ja selkeän tavoitteen puute.
Paljonko tilille jätetty raha tuottaa?
Vähän. Kotitalouksien talletusten keskikorko oli marraskuun 2025 lopussa 0,80 prosenttia, ja tavallisten käyttötilien korko on usein lähellä nollaa. Jos korko jää inflaatiota pienemmäksi, rahan ostovoima heikkenee reaalisesti.
Kuinka suuri hätävaran eli puskurin pitäisi olla?
Yleinen suositus on 2–6 kuukauden menoja vastaava summa helposti saatavilla tilillä. Tarkka määrä riippuu tulojen vakaudesta, menoista ja elämäntilanteesta.
Kannattaako kaikki säästö pitää tilillä?
Ei yleensä. Tili sopii hätävaralle ja lyhyen aikavälin tarpeille, mutta pitkällä aikavälillä inflaatio syö tilillä makaavan rahan tuoton. Suuri osa säästäjistä hyötyy siitä, että puskurin ylittävä osuus sijoitetaan hajautetusti aikajänteen ja riskinsietokyvyn mukaan.