
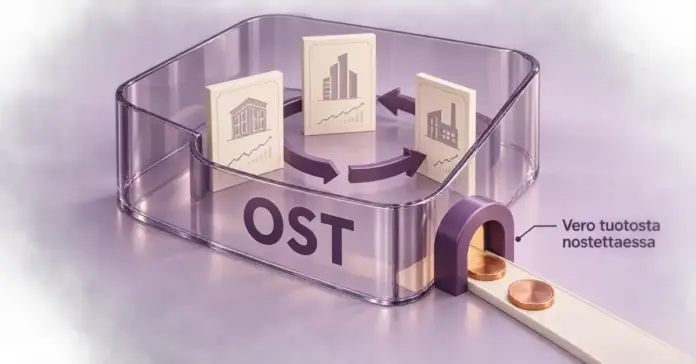


Osakesäästötili eli OST on suomalainen sijoitustili, jolle talletetaan rahaa ja jonka sisällä voi ostaa ja myydä pörssiosakkeita niin, ettei yksittäisistä kaupoista tai osingoista makseta veroa heti. Vero maksetaan vasta siinä vaiheessa, kun rahaa nostetaan tililtä. Tämä veron lykkääntyminen on osakesäästötilin keskeinen idea, ja se tekee tilistä kiinnostavan erityisesti pitkäjänteiselle osakesäästäjälle. Tili tuli suomalaisten saataville 1.1.2020, ja se on nykyään vakiintunut osa suomalaisen sijoittajan työkalupakkia. Tässä oppaassa käydään läpi, mikä osakesäästötili on, miten sen verotus toimii, mitkä säännöt tiliä koskevat sekä miten ja mistä tilin avaa.
Pikafaktat
| Mikä | Osakesäästötili (OST) – sijoitustili suoriin pörssiosakkeisiin |
|---|---|
| Käyttöön | 1.1.2020 (laki osakesäästötilistä 680/2019) |
| Talletuskatto | 100 000 euroa (nousi 50 000 eurosta 1.1.2024) |
| Mitä tilille voi ostaa | Vain pörssinoteerattuja osakkeita ja rahaa – ei rahastoja, ETF:iä tai joukkolainoja |
| Verotus | Vain nostettaessa; tuotto verotetaan pääomatulona 30 % / 34 % |
| Osingot | Verovapaita tilin sisällä, verotetaan vasta nostossa (ei 15 %:n osinkohuojennusta) |
| Tilejä per henkilö | Yksi; useammasta veronkorotus 10 €/vrk/tili |
| Pankin vaihto | Onnistuu verovapaasti ilman osakkeiden myyntiä |
| Kenelle | Pitkäjänteiselle suoran osakesijoittamisen säästäjälle, myös lapselle |
Mikä osakesäästötili on?
Osakesäästötili on verovuonna 2020 käyttöön otettu sijoitustili, jonka sisällä voi käydä kauppaa pörssinoteeratuilla osakkeilla ilman, että jokaista myyntivoittoa tai osinkoa verotetaan erikseen. Tili perustuu lakiin osakesäästötilistä (680/2019), joka tuli voimaan 1.6.2019, ja rahavaroja tilille on voitu ottaa vastaan 1.1.2020 alkaen.
Käytännössä osakesäästötili toimii kuin rahalla täytettävä "kuori" osakesalkun ympärillä. Tilille siirretään rahaa, rahalla ostetaan pörssiosakkeita, ja osakkeita voi myöhemmin myydä ja ostaa uudestaan tilin sisällä. Niin kauan kuin raha pysyy tilillä, myyntivoitoista ja osingoista ei makseta veroa — vasta nosto laukaisee verotuksen. Osakesäästötiliä tarjoavat useat pankit ja sijoituspalveluyritykset, ja asiakas valitsee itse, mitä osakkeita tilille ostaa.
Osakesäästötili syntyi tavoitteena madaltaa suomalaisten kynnystä suoraan osakesijoittamiseen. Suomalaiset ovat perinteisesti pitäneet suuren osan varoistaan käyttötileillä ja rahastoissa, ja suora osakeomistus on ollut selvästi harvinaisempaa. Aihetta käsitellään tarkemmin artikkelissa sijoittamisen kulttuurista Suomessa.
Miten osakesäästötilin verotus toimii?
Osakesäästötilin verotuksen ydin on, että veroa maksetaan vasta nostettaessa ja vain kertyneestä tuotosta. Tilin sisällä tehdyistä osakekaupoista ei makseta veroa, vaikka osake myytäisiin voitolla, eikä tilille maksetuista osingoista peritä veroa silloin, kun ne tulevat tilille. Tämä poikkeaa tavallisesta arvo-osuustilistä, jossa jokainen myyntivoitto ja osinko verotetaan sinä vuonna, jona se syntyy.
Milloin veroa maksetaan ja kuinka paljon?
Veroa maksetaan vasta, kun rahaa nostetaan osakesäästötililtä. Jokainen nosto jaetaan laskennallisesti kahteen osaan: verottomaan pääomaan (tilille talletetut omat rahat) ja veronalaiseen tuottoon. Vain tuoton osuus verotetaan, ja se verotetaan pääomatulona. Pääomatulon veroprosentti on 30 prosenttia 30 000 euroon asti ja 34 prosenttia tämän ylittävältä osalta. Pankki tekee nostosta 30 prosentin ennakonpidätyksen tuoton osuudesta, ja lopullinen vero tarkistuu esitäytetyllä veroilmoituksella.
Esimerkki selkeyttää laskentaa: jos tilille on talletettu yhteensä 10 000 euroa ja tilin arvo on noussut 15 000 euroon, tuoton osuus koko tilin arvosta on kolmasosa. Kun tililtä nostetaan 3 000 euroa, siitä 2 000 euroa katsotaan pääomaksi (verotonta) ja 1 000 euroa tuotoksi (verotettavaa). Samassa suhteessa verotetaan jokainen nosto niin kauan kuin tilillä on sekä pääomaa että tuottoa.
Osingot ja veron lykkääntyminen
Osingot kertyvät osakesäästötilille verottomina ja ne voi sijoittaa heti uudelleen. Tämä on tilin suurin etu pitkällä aikavälillä: koska osingoista ei makseta veroa vuosittain, koko osinkosumma jää kasvamaan korkoa korolle. Tavallisella arvo-osuustilillä osingosta menee vero heti, jolloin uudelleensijoitettavaksi jää pienempi summa.
Veroetuun liittyy kuitenkin huomioitava yksityiskohta. Osakesäästötilillä ei sovelleta pörssiyhtiöiden osinkojen 15 prosentin verovapaata osuutta, joka on käytössä tavallisella arvo-osuustilillä. Osakesäästötililtä nostettaessa koko tuotto, osingot mukaan lukien, on veronalaista pääomatuloa. Veroetu syntyy siis ennen kaikkea veron lykkääntymisestä ja korkoa korolle -vaikutuksesta, ei verokannan alennuksesta.
Tappiot ja ero arvo-osuustiliin
Osakesäästötilin tappio on vähennyskelpoinen vasta, kun tili lopetetaan ja sen arvo on silloin pienempi kuin sinne talletettu pääoma. Yksittäistä tappiollista osakekauppaa ei siis voi vähentää verotuksessa tilin aikana, toisin kuin arvo-osuustilillä. Osakesäästötilillä ei myöskään voi soveltaa hankintameno-olettamaa, jota pitkään omistettujen osakkeiden myynnissä voi arvo-osuustilillä käyttää. Lisäksi pankin tililtä perimiä kuluja ei voi vähentää muista pääomatuloista. Erot osakesäästötilin ja arvo-osuustilin välillä kannattaa punnita oman sijoitustyylin mukaan.
Osakesäästötilin säännöt ja rajoitukset
Osakesäästötiliä koskevat laissa määritellyt rajat, jotka on hyvä tuntea ennen tilin avaamista. Tärkeimmät säännöt ovat talletuskatto, yhden tilin sääntö ja rajaus siihen, mitä tilille voi ostaa.
- Talletuskatto 100 000 euroa. Tilille voi tallettaa rahaa enintään 100 000 euroa. Raja nousi aiemmasta 50 000 eurosta 100 000 euroon 1.1.2024 alkaen. Katto koskee talletettua pääomaa, joten tilin arvo voi nousta yli 100 000 euron, jos kasvu tulee tuotoista.
- Nostot vapauttavat talletustilaa. Kun tililtä nostaa pääomaa, nostettu summa otetaan huomioon talletuskattoa laskettaessa, eli vapautunutta tilaa voi myöhemmin käyttää uusiin talletuksiin.
- Vain yksi tili henkilöä kohden. Yhdellä henkilöllä saa olla kerrallaan vain yksi osakesäästötili. Jos tilejä on useampi, Verohallinto määrää veronkorotuksen, joka on 10 euroa päivässä kutakin ylimääräistä tiliä kohden. Korotuksen voi poistaa tai sitä voi alentaa selvän erehdyksen tai pätevän syyn, kuten sairauden, perusteella.
- Vain rahaa talletetaan. Tilille voi siirtää vain rahaa, ei valmiiksi omistettuja osakkeita. Osakkeet ostetaan tilin sisällä rahalla.
- Pankin voi vaihtaa verovapaasti. Osakesäästötilin voi siirtää pankista toiseen myymättä osakkeita ja ilman veroseuraamusta, kun vanha sopimus päätetään ja uusi avataan siirron yhteydessä.
Mitä osakesäästötilille voi ja ei voi laittaa?
Osakesäästötilille voi ostaa vain pörssinoteerattuja osakkeita ja pitää rahaa. Tämä rajaa pois monta suosittua sijoituskohdetta, mikä yllättää osan uusista käyttäjistä. Alla selvennetään, mitä tili hyväksyy ja mitä ei.
- Käy: pörssissä noteeratut osakkeet (kotimaiset ja useat ulkomaiset säännellyillä markkinoilla kaupankäynnin kohteena olevat osakkeet) sekä tilille talletettu raha.
- Ei käy: sijoitusrahastot, pörssinoteeratut rahastot eli ETF:t, joukkovelkakirjalainat, listaamattomat osakkeet, johdannaiset ja kryptovaluutat.
Jos haluat sijoittaa rahastoihin tai ETF-tuotteisiin, niitä varten tarvitaan tavallinen arvo-osuustili tai rahastosalkku. Rahastosäästämisestä kiinnostuneelle hyvä aloituspiste on rahastosäästämisen opas, ja korkosijoittamisen puolelta kannattaa tutustua siihen, miten joukkovelkakirjalaina toimii sijoituskohteena.
Osakesäästötili vai arvo-osuustili – kenelle kumpi sopii?
Osakesäästötili sopii aktiiviselle ja osinkoja uudelleensijoittavalle suoran osakesijoittamisen harrastajalle, kun taas arvo-osuustili on joustavampi monipuolisemmalle salkulle. Valinta riippuu siitä, mitä aiot omistaa ja kuinka aktiivisesti käyt kauppaa.
- Osakesäästötili on vahvimmillaan, kun sijoitat suoriin pörssiosakkeisiin, käyt kauppaa tai kierrätät salkkua ja sijoitat osingot uudelleen. Veron lykkääntyminen ja verovapaat osingot tilin sisällä kasvattavat tuottoa pitkällä aikavälillä.
- Arvo-osuustili on järkevämpi, kun haluat omistaa rahastoja tai ETF:iä, osta-ja-pidä-strategialla pitkään samoja osakkeita (jolloin hankintameno-olettama ja osinkojen 15 prosentin verovapaa osuus auttavat) tai sijoittaa yli 100 000 euroa.
Moni sijoittaja käyttää molempia: osakesäästötiliä aktiiviseen osakekauppaan ja arvo-osuustiliä rahastoihin ja pitkäaikaisiin omistuksiin. Lisää vaihtoehdoista löydät säästämisen tapoja käsittelevästä oppaasta.
Osakesäästötilien tarjoajat ja kulut vertailussa
Osakesäästötilin kulut muodostuvat pääosin kaupankäynnin välityspalkkioista ja mahdollisesta kuukausimaksusta. Erot pankkien välillä voivat olla merkittäviä, joten tilin tarjoajaa kannattaa vertailla oman kaupankäyntiaktiivisuuden mukaan: harvoin kauppaa käyvälle kuukausimaksuttomuus on tärkeää, kun taas usein kauppaa käyvälle ratkaisevat välityspalkkiot. Alla olevaan taulukkoon on koottu yleisiä tarjoajia ja niiden hinnoittelun perusrakenne syksyn 2026 julkisten tietojen pohjalta. Hinnat muuttuvat, joten tarkista ajantasaiset hinnat aina pankin omilta sivuilta.
Vertailu
| Tarjoaja | Välityspalkkio (kotimaiset osakkeet) | Kuukausi-/säilytysmaksu | Viralliset tiedot |
|---|---|---|---|
| Nordnet | n. 0,20 % (väh. 9 €) | Ei kuukausimaksua | nordnet.fi |
| Mandatum Trader | n. 0,05 % (väh. 10 €) | Ei kuukausimaksua | mandatum.fi |
| OP | n. 0,15–0,17 % (väh. n. 5–7 €) | Ei säilytysmaksua | op.fi |
| Nordea | porrastettu, aktiivisuuden mukaan | Säilytys n. 0–2 €/kk kaupankäynnin mukaan | nordea.fi |
| Danske Bank | alk. 0,20 % (väh. 8 €) | Hallinnointikulu n. 2 €/kk | danskebank.fi |
| Ålandsbanken | pankin hinnaston mukaan | Säilytys n. 4 €/kk | alandsbanken.fi |
| Hinnat ovat syksyn 2026 julkisten tietojen suuntaa-antavia esimerkkejä ja muuttuvat. Tarkista ajantasaiset hinnat aina pankin omilta sivuilta. | |||
Yksi suosituimmista tarjoajista on verkkopankkitoimija, mutta myös perinteiset pankit tarjoavat osakesäästötiliä. Jos vertailet nimenomaan yhden ison pankin ratkaisua, lue tarkempi katsaus siihen, miten osakesäästötili Nordeassa toimii.
Näin avaat osakesäästötilin
Osakesäästötilin avaaminen onnistuu verkossa yleensä muutamassa minuutissa pankkitunnuksilla. Käytännön vaiheet ovat lähes kaikilla tarjoajilla samankaltaiset.
- Vertaile tarjoajat välityspalkkioiden, kuukausimaksun ja valikoiman perusteella. Varmista, että sinulla ei jo ole osakesäästötiliä toisessa pankissa.
- Avaa tili verkossa pankki- tai mobiilitunnuksilla. Osakesäästötilin avaaminen on itsessään maksutonta.
- Siirrä rahaa tilille enintään 100 000 euroa. Voit tallettaa kerralla tai erissä.
- Osta osakkeita tilin sisällä. Voit rakentaa salkun vähitellen ja hajauttaa usealle yhtiölle ja toimialalle.
- Seuraa ja sijoita osingot uudelleen. Tilin sisällä osingot eivät mene verolle, joten ne kannattaa sijoittaa takaisin osakkeisiin.
Jos sijoittaminen on sinulle uutta, kannattaa aloittaa perusteista. Hyvä kokonaiskuva löytyy säästämisen ja sijoittamisen aloittelijan oppaasta, ja laajemmin suoraan osakesäästämiseen voi tutustua osakesäästämisen sivulla.
Osakesäästötili lapselle
Osakesäästötilin voi avata myös lapselle, jolloin huoltajat hoitavat tiliä alaikäisen puolesta. Tili avataan lapsen nimiin, mutta molemmat huoltajat tekevät ja allekirjoittavat hakemuksen, ja he hallinnoivat tiliä, kunnes lapsi täyttää 18 vuotta. Vasta täysi-ikäisenä lapsi voi itse käydä kauppaa tilillä ja nostaa varoja.
Lapsen tilille pätevät samat säännöt kuin aikuisen tiliin: enintään 100 000 euron talletuskatto, yksi tili ja vain pörssiosakkeet. Lapselle annetut rahalahjat ovat verovapaita tiettyyn rajaan asti: sama lahjanantaja voi antaa alle 5 000 euroa kolmen vuoden aikana ilman lahjaveroa. Huoltajien on lain mukaan hoidettava lapsen varoja huolellisesti. Pitkä sijoitushorisontti tekee lapsen osakesäästötilistä periaatteessa tehokkaan korkoa korolle -säästömuodon, mutta myös osakeriski on pidettävä mielessä.
Yleisimmät virheet osakesäästötilissä
Osakesäästötilin yleisimmät virheet liittyvät tilin sääntöjen väärinymmärtämiseen ja verotuksen logiikkaan. Nämä kannattaa välttää:
- Useamman tilin avaaminen. Jos avaat toisen osakesäästötilin ennen vanhan lopettamista, Verohallinto voi määrätä 10 euron päiväkohtaisen veronkorotuksen ylimääräisestä tilistä.
- Rahastojen tai ETF:ien odottaminen. Osakesäästötilille voi ostaa vain suoria pörssiosakkeita, ei rahastoja tai ETF:iä. Tämä yllättää monet rahastosäästäjät.
- Osinkojen 15 prosentin verovapauden luuleminen. Osakesäästötilillä ei ole osinkojen osittaista verovapautta, joka on käytössä arvo-osuustilillä. Koko tuotto verotetaan nostettaessa.
- Turhan tiheät nostot. Jokainen nosto laukaisee veron tuoton osuudesta ja syö korkoa korolle -etua. Tili on tarkoitettu pitkäjänteiseen sijoittamiseen.
- Hajautuksen laiminlyönti. Osakesäästötili ei poista osakesijoittamisen perusriskejä. Hajauta useaan yhtiöön ja toimialaan ja pidä sijoitushorisontti riittävän pitkänä.
- Kulujen vertailun unohtaminen. Kuukausimaksut ja välityspalkkiot vaihtelevat pankeittain ja vaikuttavat tuottoon etenkin pienellä salkulla.
Kenelle osakesäästötili sopii?
Osakesäästötili sopii parhaiten pitkäjänteiselle säästäjälle, joka haluaa sijoittaa suoraan pörssiosakkeisiin ja hyötyä veron lykkääntymisestä. Se on hyvä valinta aloittelijalle, joka harjoittelee osakesijoittamista pienelläkin summalla, sekä aktiiviselle sijoittajalle, joka kierrättää salkkuaan ja sijoittaa osingot uudelleen. Tili soveltuu myös lapsen pitkäaikaiseen säästämiseen.
Osakesäästötili sopii huonommin niille, jotka haluavat sijoittaa rahastoihin tai ETF:iin, pitää yli 100 000 euroa yhdellä tilillä tai omistaa samoja osakkeita vuosikymmeniä muuttamatta salkkua — näissä tapauksissa arvo-osuustili voi olla edullisempi. Ennen sijoittamista on syytä rakentaa riittävä talouspuskuri yllättäviä menoja varten, jotta sijoituksia ei tarvitse myydä pakkotilanteessa.
Vastuuvapauslauseke
Tämä artikkeli on yleistä tietoa osakesäästötilistä eikä sijoitus-, vero- tai muuta henkilökohtaista neuvontaa. Osakesijoittamiseen liittyy aina riski pääoman menettämisestä, sillä osakkeiden arvo voi sekä nousta että laskea. Historiallinen tuotto ei ole tae tulevasta. Verotus määräytyy henkilökohtaisen tilanteen mukaan ja voi muuttua. Tarkista ajantasaiset säännöt ja oma tilanteesi Verohallinnon ohjeista ja harkitse tarvittaessa riippumatonta neuvontaa. Sijoittajan suojaa ja palveluntarjoajien valvontaa Suomessa hoitaa Finanssivalvonta, ja kuluttajan oikeuksista saa tietoa Kilpailu- ja kuluttajavirastosta.
Lähteet
Usein kysytyt kysymykset (FAQ)
Paljonko osakesäästötilille voi tallettaa rahaa?
Osakesäästötilille voi tallettaa rahaa enintään 100 000 euroa. Raja koskee talletettua pääomaa, joten tilin arvo voi nousta yli sadan tuhannen, jos kasvu syntyy tuotoista. Raja nousi 50 000 eurosta 100 000 euroon vuoden 2024 alussa.
Milloin osakesäästötilistä maksetaan veroa?
Veroa maksetaan vasta, kun rahaa nostetaan tililtä. Nosto jaetaan verottomaan pääomaan ja veronalaiseen tuottoon, ja vain tuotto verotetaan pääomatulona 30 tai 34 prosentin verokannalla. Tilin sisäisistä osakekaupoista tai osingoista ei makseta veroa.
Voiko osakesäästötilille ostaa rahastoja tai ETF:iä?
Ei voi. Osakesäästötilille voi ostaa vain pörssinoteerattuja osakkeita ja pitää rahaa. Rahastoja, ETF-tuotteita, joukkovelkakirjoja tai listaamattomia osakkeita varten tarvitaan tavallinen arvo-osuustili.
Voiko minulla olla useampi osakesäästötili?
Ei. Henkilöllä saa olla kerrallaan vain yksi osakesäästötili. Useammasta tilistä Verohallinto määrää 10 euron päiväkohtaisen veronkorotuksen ylimääräistä tiliä kohden. Pankin voi kuitenkin vaihtaa siirtämällä tilin verovapaasti toiseen pankkiin.
Kannattaako osakesäästötili vai arvo-osuustili?
Osakesäästötili on edullisin suoraan osakekauppaan ja osinkojen uudelleensijoittamiseen, koska vero lykkääntyy nostohetkeen. Arvo-osuustili sopii paremmin rahastoihin, hyvin pitkiin osakeomistuksiin ja yli 100 000 euron sijoituksiin. Moni käyttää molempia rinnakkain.