
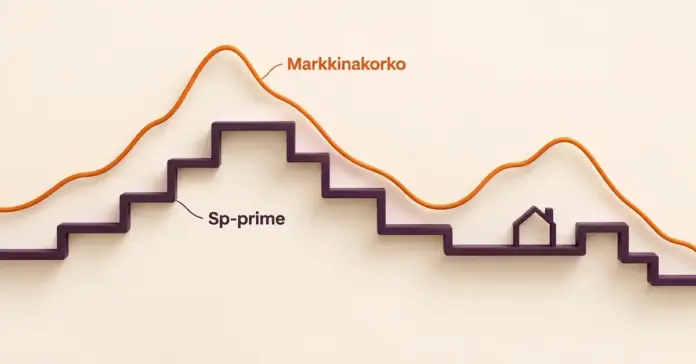


Sp-prime on Säästöpankkiryhmän oma viitekorko, johon osa ryhmän asuntolainoista ja muista luotoista on sidottu. Toisin kuin markkinakorko Euribor, prime-koron tason päättää pankki itse, ja se seuraa yleistä korkokehitystä yleensä pienellä viiveellä. Tämä artikkeli selittää, mikä Sp-prime ja prime-korko ylipäätään ovat, miten ne vaikuttavat lainasi kokonaiskorkoon, millainen koron taso on nyt ja miten viitekorkoja vertaillaan. Juttu on yleistä taustatietoa, ei sijoitus- tai lainaneuvontaa.
Pikafaktat
| Mikä | Säästöpankkiryhmän oma viitekorko (Sp-prime) |
| Nykyinen taso | 3,00 % (voimaan 8.10.2026) |
| Edellinen taso | 2,75 % |
| Muutoksen peruste | Markkinakorkojen nousu |
| Tason päättää | Säästöpankkiryhmä |
| Käyttötarkoitus | Asuntolainojen ja muiden luottojen viitekorko |
| Lainan korko | Sp-prime + henkilökohtainen marginaali |
| Vaihtoehdot | 12 kuukauden Euribor, kiinteä korko |
| Ajantasainen tieto | saastopankki.fi |
Mikä Sp-prime on?
Sp-prime on Säästöpankkiryhmän käyttämä pankin oma viitekorko. Viitekorko tarkoittaa korkoa, jonka päälle lisätään asiakkaan kanssa sovittu marginaali, ja näiden kahden summa muodostaa lainan kokonaiskoron. Kun puhutaan Sp-primestä, tarkoitetaan nimenomaan Säästöpankkiryhmän primekorkoa – muilla pankeilla on omat vastaavat korkonsa, kuten OP-prime tai S-Pankin S-Prime, eikä niitä pidä sekoittaa keskenään.
Prime-korkoon sidotun lainan korko muuttuu silloin, kun pankki muuttaa primeään. Säästöpankkiryhmä ilmoittaa muutoksista erikseen, ja uusi taso tulee voimaan ilmoitetusta päivästä alkaen. Käytännössä prime-korkoa käytetään asuntolainojen, kulutusluottojen ja osin yritysluottojen viitekorkona niille asiakkaille, jotka eivät halua Euboriin sidottua lainaa.
Mikä prime-korko ylipäätään on?
Prime-korko on pankin itse määrittämä viitekorko, jonka tasosta ja muutoksista pankki päättää oman näkemyksensä mukaan. Pankki ottaa päätöksessään huomioon yleisen korkotason, markkinakorkojen kehityksen, oman varainhankintansa hinnan sekä arvionsa siitä, mihin suuntaan korot ovat menossa. Prime ei siis ole markkinoilla päivittäin noteerattava luku, vaan pankin hallinnollinen päätös.
Prime-korolla on tyypillisesti yksi säästäjää ja lainanottajaa kiinnostava ominaisuus: se liikkuu portaittain ja viiveellä. Kun markkinakorot nousevat nopeasti, prime seuraa perässä usein hitaammin, ja kun korot laskevat, myös prime laskee viiveellä. Tämä tekee prime-korosta tasaisemman mutta vähemmän läpinäkyvän kuin markkinakorko.
Pankkien omat prime-korot ovat olleet käytössä Suomessa pitkään, ja ne yleistyivät aikana, jolloin pankit halusivat tarjota asiakkaille markkinakoroille vaihtoehtoisen, oman hinnoittelunsa mukaisen viitekoron. Prime-korkoa käytetään sekä lainoissa että joissakin talletustuotteissa. Lainassa korkea prime nostaa lainan korkoa, kun taas talletuksessa korkea prime voi nostaa talletukselle maksettavaa korkoa – vaikutus on siis päinvastainen sen mukaan, oletko lainaamassa vai säästämässä.
Miten prime-korko eroaa Euriborista?
Suurin ero on siinä, kuka koron määrittää. Euribor (Euro Interbank Offered Rate) on markkinakorko, joka lasketaan päivittäin sen perusteella, millä korolla eurooppalaiset pankit lainaavat toisilleen. Sen tason määrittää markkina, ei yksittäinen pankki. Prime-koron sen sijaan asettaa pankki itse.
- Määräytyminen: Euribor markkinoilta, prime pankin päätöksellä.
- Muutosnopeus: Euribor reagoi nopeasti, prime viiveellä ja portaittain.
- Läpinäkyvyys: Euboriin arvot julkaistaan päivittäin, prime muuttuu harvemmin ja pankin ilmoituksella.
- Suosio: Uusissa asuntolainoissa selvästi suosituin viitekorko on 12 kuukauden Euribor; prime ja kiinteä korko ovat vähemmistön valintoja.
Asuntolainan korko muodostuu Suomessa lähes aina valitusta viitekorosta ja pankin kanssa sovitusta marginaalista. Suurin osa lainoista on vaihtuvakorkoisia, jolloin korko tarkistetaan sovituin väliajoin. Jos haluat syventyä siihen, miten korot vaikuttavat esimerkiksi asuntokaupan vilkastumiseen, kannattaa katsoa myös laajempaa talouskehitystä.
Kuka päättää Sp-primen tasosta?
Sp-primen tasosta päättää Säästöpankkiryhmä. Muutoksista tiedotetaan ryhmän viestintäkanavissa, ja ajantasainen korko löytyy aina pankin omilta sivuilta. Koska kyse on pankin omasta päätöksestä, prime-koron muutoksilla ei ole kiinteää aikataulua – korkoa voidaan muuttaa silloin, kun markkinatilanne pankin arvion mukaan sitä edellyttää.
Sp-primen nykyinen taso ja viimeaikainen kehitys
Sp-prime on 3,00 prosenttia, ja tämä taso tuli voimaan 8.10.2026. Korko nousi tällöin 2,75 prosentista, ja Säästöpankkiryhmä perusteli nostoa markkinakorkojen nousulla. Koska pankki voi muuttaa primeään milloin tahansa, kannattaa ennen lainapäätöksiä aina tarkistaa ajantasainen taso pankin omilta sivuilta.
Prime-koron viime vuosien kehitys havainnollistaa hyvin sen portaittaista ja viiveellistä luonnetta:
- Maaliskuu 2016: Säästöpankkiryhmä laski Sp-primeä matalan korkotason jatkuessa.
- 2.1.2020: Sp-prime laski 0,70 prosentista 0,60 prosenttiin. Perusteena olivat markkinakorkojen lasku ja näkemys korkotason pysymisestä matalana. Tämä oli pitkään yksi historian matalimmista tasoista.
- 8.3.2023: Nopeasti nousseiden markkinakorkojen myötä Sp-prime nousi 1,25 prosentista 2,00 prosenttiin.
- 4.6.2025: Markkinakorkojen laskettua Sp-prime laski 3,00 prosentista 2,75 prosenttiin.
- 8.10.2026: Markkinakorkojen käännyttyä taas nousuun Sp-prime nousi 2,75 prosentista nykyiseen 3,00 prosenttiin.
Vertailun vuoksi: Euroopan keskuspankin talletuskorko oli noin 2,25 prosenttia loppuvuonna 2026, ja 12 kuukauden Euribor liikkui kesällä ja syksyllä 2026 karkeasti 2,8–3,0 prosentin tuntumassa. Luvut vaihtelevat jatkuvasti, joten niitä kannattaa pitää vain suuntaa antavina. Prime-koron matala pohja vuonna 2020 liittyi laajempaan matalan kasvun ja matalan inflaation ympäristöön, josta Euroopan talous on sittemmin siirtynyt korkeampien korkojen aikaan.
Miksi prime-korko muuttuu viiveellä?
Prime-koron viive johtuu siitä, että pankki arvioi korkotason muutosta kokonaisuutena eikä reagoi jokaiseen markkinaliikkeeseen. Pankki tasapainottaa päätöksessään oman varainhankintansa kustannukset, kilpailutilanteen ja näkemyksen korkojen suunnasta. Siksi prime voi pysyä ennallaan, vaikka markkinakorot heiluisivat lyhyellä aikavälillä, ja muuttua vasta kun muutos näyttää pysyvältä.
Viiveellä on kaksi puolta. Lainanottajalle se voi olla etu nopeasti nousevien korkojen aikaan, koska prime-korkoinen laina kallistuu hitaammin kuin Euribor-korkoinen. Toisaalta korkojen laskiessa prime-korkoinen laina halpenee hitaammin, joten etu voi kääntyä haitaksi suunnan vaihtuessa.
Miten Sp-prime vaikuttaa lainaasi?
Sp-prime vaikuttaa lainaasi vain, jos lainasi viitekorkona on nimenomaan prime. Tällöin lainan kokonaiskorko on Sp-prime plus henkilökohtainen marginaalisi. Kun Sp-prime muuttuu, myös kuukausierääsi tai laina-aikasi muuttuu seuraavan koronmuutoksen yhteydessä.
Marginaali on se osuus korosta, joka sovitaan lainaneuvottelussa ja joka pysyy yleensä samana koko laina-ajan. Viitekorko taas elää. Jos lainasi on sidottu Euboriin eikä primeen, Sp-primen muutoksilla ei ole lainaasi suoraa vaikutusta.
Esimerkki: näin korko lasketaan
Oletetaan, että sinulla on 150 000 euron asuntolaina, jonka viitekorko on Sp-prime 3,00 prosenttia ja marginaali 0,70 prosenttia.
- Kokonaiskorko: 3,00 % + 0,70 % = 3,70 %.
- Jos Sp-prime nousisi 3,50 prosenttiin, kokonaiskorko nousisi 4,20 prosenttiin marginaalin pysyessä ennallaan.
- Jos Sp-prime laskisi 2,50 prosenttiin, kokonaiskorko laskisi 3,20 prosenttiin.
Esimerkki on yksinkertaistettu havainnollistus eikä sisällä esimerkiksi lainanlyhennystapaa, kuluja tai veroja. Tarkat luvut näet aina omasta lainasopimuksestasi ja pankin laskureista.
Sp-prime vai Euribor – kumman valitsen?
Kumpikaan viitekorko ei ole lähtökohtaisesti toista parempi, vaan valinta riippuu siitä, arvostatko ennustettavuutta vai mahdollisimman suoraa markkinakorkojen seurantaa. Prime-korko muuttuu harvemmin ja tasaisemmin, mikä voi tuntua rauhallisemmalta. Euribor taas heijastaa markkinatilannetta välittömästi: se voi laskea nopeasti koronlaskujen aikaan mutta myös nousta ripeästi.
Alla oleva taulukko kokoaa kolmen yleisimmän viitekorkovaihtoehdon erot. Monet asuntovelalliset päätyvät 12 kuukauden Euboriin sen suosion ja läpinäkyvyyden vuoksi, mutta prime voi sopia niille, jotka haluavat vaimentaa korkohuippujen vaikutusta. Lopullinen valinta kannattaa tehdä yhdessä pankin kanssa oman tilanteen pohjalta.
Vertailu
| Ominaisuus | 12 kk Euribor | Prime-korko (esim. Sp-prime) | Kiinteä korko |
|---|---|---|---|
| Kuka määrittää | Markkinat | Pankki itse | Sovitaan lainaneuvottelussa |
| Miten muuttuu | Korontarkistuspäivänä, 12 kk välein | Pankin päätöksellä, portaittain | Ei muutu sovittuna kautena |
| Reagointi markkinoihin | Nopea | Viiveellä | Ei reagoi |
| Ennustettavuus | Kohtalainen | Hyvä lyhyellä aikavälillä | Paras sovitun kauden ajan |
| Läpinäkyvyys | Julkaistaan päivittäin | Pankin ilmoituksella | Kiinteä, tiedossa etukäteen |
| Suosio asuntolainoissa | Suurin | Pieni | Pieni |
| Virallinen lähde | Suomen Pankki | Säästöpankki | Oma pankki |
Näin tarkistat ja vaihdat viitekorkosi
Lainasi viitekoron näet lainasopimuksesta tai verkkopankista. Jos et ole varma, onko lainasi sidottu primeen vai Euboriin, tiedon saa nopeimmin pankin asiakaspalvelusta tai omilta lainasivuiltasi.
- Tarkista nykytilanne: katso lainasopimuksesta viitekorko, marginaali ja seuraava korontarkistuspäivä.
- Vertaa vaihtoehtoja: selvitä, mikä viitekorko lainassasi olisi mahdollinen ja miten se vaikuttaisi kuukausierään.
- Neuvottele pankin kanssa: viitekoron vaihtaminen edellyttää yleensä lainan ehtojen muuttamista, mistä sovitaan pankin kanssa ja josta voi koitua kuluja.
- Huomioi ajoitus: viitekoron vaihto kannattaa suhteuttaa korkonäkymään, mutta tulevaa korkokehitystä ei voi ennustaa varmasti.
Viitekoron vaihtaminen kesken laina-ajan on mahdollista, mutta se ei ole automaattista eikä aina maksutonta. Pankki arvioi muutoksen tapauskohtaisesti. Jos pohdit lainakulujesi pienentämistä laajemmin, aiheeseen liittyy myös se, miten kulutusluottojen korkoja voi alentaa kilpailuttamalla ja yhdistämällä luottoja.
Yleisimmät virheet ja väärinkäsitykset prime-koroista
Prime-korkoon liittyy muutamia toistuvia väärinkäsityksiä, jotka voivat johtaa vääriin odotuksiin lainan korosta.
- "Prime seuraa Euboria yksi yhteen." Ei seuraa. Prime liikkuu pankin päätöksellä ja usein viiveellä, joten se voi olla välillä Euboria korkeampi, välillä matalampi.
- "Kaikkien pankkien prime on sama." Jokaisella pankilla on oma primensä. Sp-prime, OP-prime ja S-Prime ovat eri korkoja, eikä niitä voi verrata suoraan toisiinsa ilman marginaalia.
- "Prime ei voi nousta." Voi nousta. Esimerkiksi 2023 ja 2026 Sp-prime nousi markkinakorkojen mukana.
- "Viitekorko on koko lainan korko." Lainan korko on viitekorko plus marginaali. Pelkkä prime ei kerro, paljonko maksat.
- "Matala prime tarkoittaa aina halvinta lainaa." Marginaali, lainan kulut ja lyhennystapa vaikuttavat kokonaiskustannukseen yhtä paljon kuin viitekorko.
Osa väärinkäsityksistä liittyy laajempaan tapaan ajatella rahaa. Suomessa iso osa säästöistä makaa edelleen tileillä, ja korot ymmärretään usein vasta siinä vaiheessa, kun oma laina tai talletus on kyseessä.
Kenelle prime-korko sopii?
Prime-korko sopii erityisesti lainanottajalle, joka arvostaa tasaisuutta ja haluaa vaimentaa nopeiden korkohuippujen vaikutusta kuukausierään. Koska prime muuttuu portaittain ja pankin päätöksellä, se voi tuntua ennakoitavammalta kuin päivittäin heiluva markkinakorko.
Prime ei kuitenkaan välttämättä sovi lainanottajalle, joka haluaa hyötyä mahdollisimman nopeasti markkinakorkojen laskusta tai joka haluaa täysin läpinäkyvän, julkisesti noteeratun viitekoron. Tällaiselle asiakkaalle 12 kuukauden Euribor on usein luontevampi valinta. Riskittömintä tai tuottoisinta vaihtoehtoa ei ole yleispätevästi olemassa, vaan ratkaisu riippuu omasta taloudesta, riskinsietokyvystä ja korkonäkymästä. Säästämisen ja lainanhoidon kokonaisuutta kannattaa tarkastella yhdessä – esimerkiksi pankkisäästäminen ja laina kulkevat usein käsi kädessä.
Sp-prime säästäjän ja asuntovelallisen näkökulmasta
Sp-primen merkitys riippuu siitä, oletko säästämässä vai lainaamassa. Asuntovelalliselle prime on yksi vaihtoehto viitekoroksi, ja sen valinta kannattaa tehdä yhdessä muiden lainaehtojen – marginaalin, laina-ajan ja lyhennystavan – kanssa. Yksittäinen prosenttiluku ei kerro koko totuutta lainan hinnasta, vaan ratkaisevaa on kokonaiskorko ja kuukausierä pitkällä aikavälillä.
Säästäjälle korkotaso näkyy toisin päin: korkojen noustessa myös tileille ja määräaikaistalletuksille maksettavat korot ovat yleensä nousseet, kun taas matalan koron vuosina tuotto jäi lähes olemattomaksi. Siksi oman talouden kokonaiskuva – velat, puskuri ja säästöt yhdessä – kannattaa pitää mielessä, kun korkotaso muuttuu. Prime-koron seuraaminen auttaa ymmärtämään, mihin suuntaan oma lainakorko tai talletustuotto on kehittymässä, mutta se on vain yksi osa laajempaa korkoympäristöä.
Vastuuvapauslauseke
Tämä artikkeli on yleistä tietoa Sp-primestä ja prime-koroista eikä sijoitus-, laina- tai veroneuvontaa. Korkojen tasot muuttuvat jatkuvasti, ja esitetyt luvut kuvaavat tilannetta kirjoitushetkellä. Tarkista ajantasaiset korot ja lainaehdot aina omasta pankistasi ennen päätöksiä. Lainan ottaminen edellyttää huolellista harkintaa ja takaisinmaksukyvyn arviointia. Kuluttajan oikeuksista ja luotonannosta saat puolueetonta tietoa Kilpailu- ja kuluttajavirastosta sekä Finanssivalvonnasta.
Lähteet
Usein kysytyt kysymykset (UKK)
Mikä on Sp-prime?
Sp-prime on Säästöpankkiryhmän oma viitekorko, johon osa ryhmän asuntolainoista ja luotoista on sidottu. Lainan kokonaiskorko muodostuu Sp-primestä ja asiakkaan kanssa sovitusta marginaalista.
Paljonko Sp-prime on nyt?
Sp-prime on 3,00 prosenttia 8.10.2026 alkaen, kun se nousi 2,75 prosentista. Koska pankki voi muuttaa primeään milloin tahansa, tarkista ajantasainen taso aina Säästöpankin omilta sivuilta.
Mitä eroa on prime-korolla ja Euriborilla?
Euribor on markkinakorko, jonka taso määräytyy markkinoilla ja julkaistaan päivittäin. Prime-korko on pankin itse asettama viitekorko, joka muuttuu harvemmin ja yleensä viiveellä markkinakorkoihin nähden.
Voiko viitekoron vaihtaa kesken lainan?
Kyllä, viitekoron vaihtaminen on usein mahdollista, mutta se edellyttää lainan ehtojen muuttamista yhdessä pankin kanssa eikä ole aina maksutonta. Pankki arvioi muutoksen tapauskohtaisesti.
Nouseeko prime-korko aina Euriborin mukana?
Ei automaattisesti. Prime seuraa yleistä korkokehitystä, mutta pankki päättää muutoksista itse ja usein viiveellä. Siksi prime voi olla ajoittain Euboria korkeampi ja ajoittain matalampi.